Autorité fiscale centralisée : ce que l’accord avec Washington prévoit vraiment
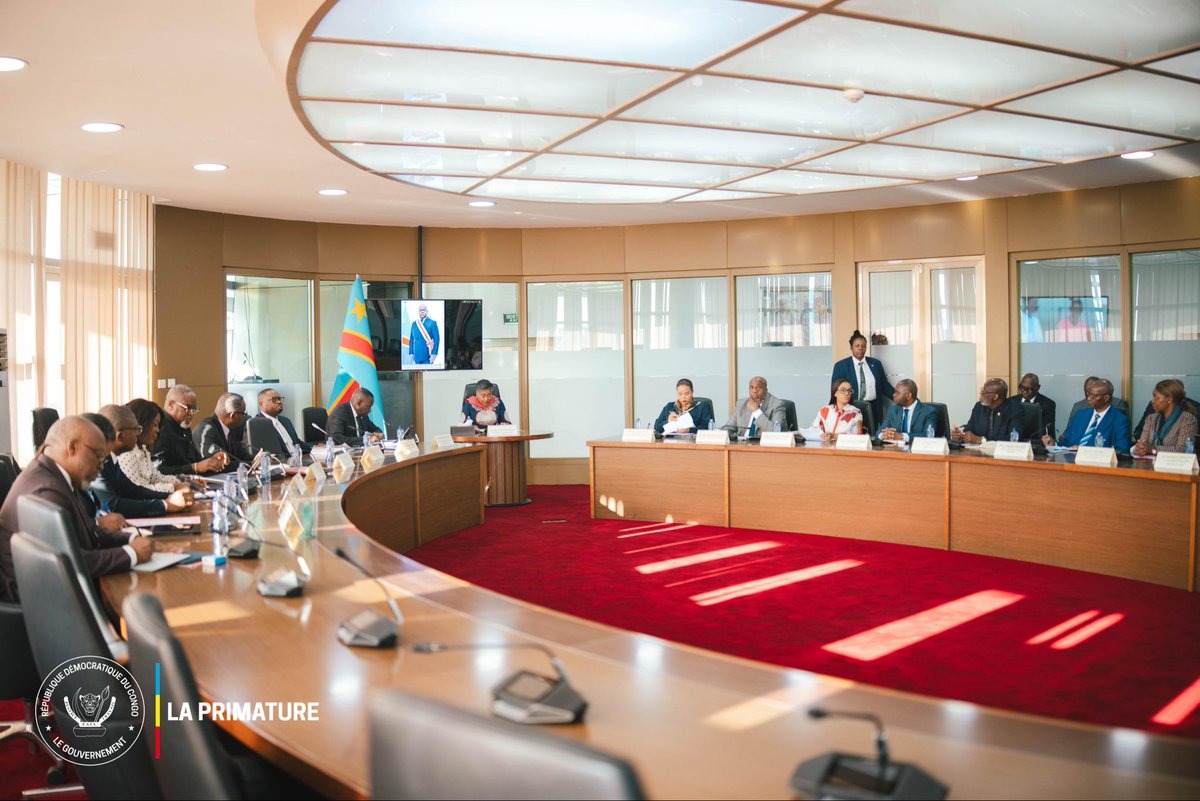
Le Conseil des ministres du 9 octobre 2026 a inscrit à son ordre du jour la création d’une Autorité fiscale centralisée. La Première ministre Judith Suminwa en a fait l’un des points de la deuxième réunion de la Task Force RDC-USA , tenue le 12 octobre à la Primature, et a chargé le ministre des Finances de lui en rendre compte sous trente jours. L’expression n’est pas née à Kinshasa. Elle figure mot pour mot dans un accord signé à Washington le 4 décembre 2025, et elle y désigne quelque chose de plus étroit que ce qui a été annoncé. Un alinéa de l’article XII Le texte s’appelle Strategic Partnership Agreement entre les États-Unis d’Amérique et la République démocratique du Congo. Il est publié par le département d’État américain sous la référence TIAS 25-1204, en anglais et en français, et il est entré en vigueur le jour de sa signature. Son article XII porte sur le cadre fiscal, douanier et réglementaire. Son deuxième paragraphe engage la RDC à modifier la loi de février 2014 sur le régime applicable aux conventions de collaboration et aux projets de coopération, et à « entreprendre toute réforme législative et constitutionnelle dans un délai maximum de douze (12) mois » pour aligner son droit sur l’accord. Suit une liste de six éléments. Les cinq premiers sont une clause de stabilité fiscale renouvelable de dix ans, un délai contraignant de quatre-vingt-dix jours pour le remboursement de la TVA, un mécanisme d’imputation des trop-perçus de TVA sur d’autres obligations fiscales, une simplification des pièces à fournir pour ces remboursements, et l’accès à un guichet unique. Le sixième est celui qui nous occupe : « la création d’une autorité fiscale centralisée chargée de toutes les interactions en matière de fiscalité des entreprises avec les investisseurs dans le secteur minier ». Le guichet unique de l’accord, lui, porte un nom déjà existant. Le texte le définit comme l’Agence nationale pour la promotion des investissements, ou toute entité qui lui succéderait. Le secteur minier, ou tout le système Voilà l’écart. Dans l’accord, l’autorité fiscale centralisée est un interlocuteur unique pour la fiscalité des entreprises minières étrangères, dans le cadre du régime préférentiel réservé aux projets couverts par le partenariat. Elle ne touche ni à la fiscalité des ménages, ni à la douane, ni aux recettes non fiscales, ni à l’organisation des administrations congolaises. Le compte rendu du Conseil des ministres en fait autre chose. La Première ministre y voit « l’occasion d’engager une réforme plus ambitieuse de notre système de gestion des recettes publiques », fondée sur « une meilleure intégration des administrations financières, l’interconnexion de leurs systèmes d’information, la simplification des procédures et de consolidation des données relatives aux contribuables ». Le ministre des Finances doit mener les travaux « en association avec les Experts de la Primature, des Ministères du Budget, de la Justice, du Plan ainsi que des administrations fiscales et autres services concernés ». Le passage d’un guichet minier à une refonte des régies financières n’est écrit nulle part dans l’accord. C’est une décision congolaise, et elle n’a pas été présentée comme telle. Douze mois à compter de quand Le compte rendu indique que le pays s’est engagé « à entreprendre ces adaptations législatives, réglementaires et institutionnelles dans un délai maximal de douze mois », sans dire quand le compte a commencé. L’accord, lui, le dit : douze mois à compter de son entrée en vigueur, soit le 4 décembre 2025. L’échéance tombe donc le 4 décembre 2026, dans moins de deux mois, et non en octobre 2027. Un second point mérite d’être soulevé devant le ministère des Finances. L’accord vise, en anglais comme en français, une « loi n° 13/005 du 11 février 2014 ». Le Rapport sur les dépenses fiscales annexé au projet de loi de finances 2026, publié par le ministère du Budget, cite le même texte sous le numéro 14/005. L’une des deux références est fausse, dans un accord international en vigueur. Ce que le FMI a demandé, et ce qu’il n’a pas demandé Le Fonds monétaire international suit l’administration fiscale congolaise de près, et son diagnostic est sévère. Dans son rapport pays 24/227 de juillet 2024 consacré à la mobilisation des recettes intérieures, il rappelle que l’évaluation TADAT de 2023 a classé les administrations congolaises « faibles » dans vingt-six des trente-deux dimensions examinées, et que trois dimensions seulement se sont améliorées depuis l’évaluation de 2016, tandis que trois autres se sont dégradées. Le même rapport décrit un système « incroyablement complexe », avec des centaines de catégories de prélèvements gérées par le pouvoir central, les provinces, les entités territoriales décentralisées, les trois régies et divers fonds spéciaux, sans code général des impôts pour les rassembler. Sa recommandation tient en une ligne : simplifier le système « en réduisant le nombre d’impôts et en regroupant la collecte des recettes sous un nombre réduit d’administrations ». Un nombre réduit, non une seule. Dans les cinq rapports du Fonds sur la RDC publiés depuis 2021, aucune recommandation de fusionner les trois régies ni de créer une autorité fiscale unique. Ce que le gouvernement a promis au Fonds est consigné ailleurs : dans le mémorandum de politiques économiques et financières joint au rapport 26/246 de septembre 2026, il s’engage à sécuriser le répertoire des contribuables par un enregistrement biométrique, à bâtir une plateforme de partage d’informations entre régies, et à relier le système de la DGI à celui de la Direction générale du Trésor et de la comptabilité publique d’ici 2027. Ce sont des tuyaux, pas une fusion. Le Fonds assortit son conseil d’un avertissement que la lecture des douze mois rend actuel : des objectifs de recettes plus élevés, imposés à des administrations fragiles, font courir « un risque accru de harcèlement fiscal », au détriment de la création d’entreprises et du climat des affaires. Les trois maisons que l’on parle de rapprocher La Direction générale des impôts est née du décret du 2 mars 2003, réorganisé fin 2022. La Direction générale des douanes et accises a été créée par le décret du 3 décembre 2009, qui a remplacé l’Office des douanes et accises. La Direction générale des recettes administratives, judiciaires, domaniales et de participations remonte, elle, à un décret de décembre 1995, modifié en 2005. Les trois sont des services publics dotés de l’autonomie administrative et financière, placés sous l’autorité directe du ministre des Finances. Leur poids est inégal. Selon le rapport d’exécution de la loi de finances à fin juin 2025 publié par le ministère du Budget, les impôts ont réalisé 7 484 milliards de francs congolais au premier semestre, les douanes 3 086 milliards, les recettes administratives et domaniales 2 270 milliards. La DGI pèse à elle seule près de six dixièmes de ce que les trois mobilisent. La troisième n’est pas une régie comme les deux autres. Elle n’établit pas l’impôt : elle ordonnance et recouvre en aval ce que des centaines de services publics constatent en amont. Le FMI relevait dès 2021 que ces recettes non fiscales sont si nombreuses et si dispersées qu’une administration entière leur est consacrée, et que « la cartographie des recettes réelles n’est pas encore maîtrisée ». Le modèle anglophone, et ce qu’il a réellement donné Rassembler impôts et douanes sous un même toit n’est pas une idée neuve en Afrique. L’Ouganda a créé la première de ces autorités de recettes en 1991, la Zambie en 1994, le Kenya en 1995, la Tanzanie en 1996, l’Afrique du Sud en 1997, le Rwanda en 1998. En 2010, seize des dix-neuf pays anglophones du continent en étaient dotés. Le FMI a consacré deux documents de travail à ce modèle, et aucun des deux ne lui donne raison. Le premier, publié en 2006, conclut que les pays dotés d’une telle autorité perçoivent subjectivement une amélioration, mais qu’« aucune analyse objective n’établit qu’ils aient mieux réussi que les pays qui n’en ont pas ». Le second, en 2011, va plus loin : il juge l’hypothèse « assez convaincante » que le modèle ait pu « retarder certaines réformes critiques ». L’Institute of Development Studies, qui abrite le Centre international pour la fiscalité et le développement, a testé la corrélation en 2018 et ne l’a pas retrouvée : la recherche existante conclut à un effet positif, écrivent les auteurs, mais leurs propres travaux ne trouvent « aucune preuve robuste pour l’étayer ». La Banque mondiale, dans une note de 2019, refuse pour sa part de recommander un modèle plutôt qu’un autre et écrit qu’« il n’est pas clair » que l’agence semi-autonome fasse mieux que l’administration classique. Les chiffres de la décennie qui a suivi les créations donnent raison à cette prudence. Entre le milieu des années 1990 et 2008, le ratio recettes sur PIB a gagné 4,2 points en Tanzanie, 3,7 au Rwanda, 1,2 seulement en Ouganda, et il a perdu 2,3 points au Kenya. Le FMI prend soin de préciser que des PIB sous-estimés gonflaient les ratios de départ de certains pays. En Ouganda, le pionnier, la Banque mondiale a documenté la courbe en cloche : de 7 % du PIB en 1991 à 12 % en 1999, puis retour à 10,7 % en 2001, avec pour causes nommées l’écart de rémunération entre dirigeants et agents, la corruption qu’il a nourrie, et l’entrée du clientélisme dans le recrutement. Un détail du rapport de 2011 concerne directement la RDC. Les autorités anglophones ont mis vingt ans à intégrer entre elles les administrations des impôts intérieurs, séparées à l’origine entre TVA et impôts sur le revenu. En Afrique francophone, note le FMI, cette intégration « est la norme ». Ce que le modèle anglophone a cherché, la RDC l’a déjà dans sa DGI. Trente jours Le ministre des Finances doit faire rapport à la Première ministre avant la mi-novembre. Trois questions y seront lisibles ou n’y seront pas. Le périmètre retenu : la fiscalité minière des investisseurs couverts par l’accord, ou l’ensemble des recettes publiques. Le véhicule juridique : un décret, une loi, ou une révision constitutionnelle, l’accord mentionnant expressément des réformes « législatives et constitutionnelles ». Et le sort des trois régies, qui emploient des milliers d’agents et dont aucune n’a demandé à disparaître. La RDC a promis au Fonds de porter ses recettes de 11,7 % du PIB en 2025 à 13 % en 2028 , pour converger à plus long terme vers les 19 % des pays africains riches en ressources. La fermeture des bureaux fiscaux dans les provinces occupées coûte à elle seule 0,4 point de PIB en 2026 , selon le Fonds. L’écart ne se comblera pas avec un organigramme. À lire aussi Task Force RDC-USA : Kinshasa s’engage à créer une Autorité fiscale centralisée en douze mois Les actifs stratégiques que Kinshasa a mis sur la table américaine Washington vante les « progrès » de son partenariat avec la RDC, malgré l’absence de résultats Comment un pays en guerre devient le bon élève du FMI The post Autorité fiscale centralisée : ce que l’accord avec Washington prévoit vraiment appeared first on BETO .